شیلا بایر، رئیس پیشین شرکت بیمه سپرده فدرال آمریکا (FDIC)، در مقالهای در روزنامه فایننشالتایمز با عنوان «ترامپ باید عرضه مسکن را هدف قرار دهد، نه نرخ وام مسکن» به دولت آمریکا هشدار میدهد که تمرکز بر کاهش نرخ بهره، مسئله اصلی بازار مسکن را نشانه نگرفته است.
به اعتقاد بایر، مشکل اصلی بازار مسکن آمریکا کمبود عرضه است و کاهش نرخ وام در چنین شرایطی فقط قدرت خرید و تقاضا را افزایش میدهد؛ در نتیجه خریداران بیشتری برای تعداد محدودی خانه وارد رقابت میشوند و فشار بیشتری بر قیمتها وارد میشود.
او برای توضیح این موضوع به تجربه پس از بحران مالی ۲۰۰۸ اشاره میکند؛ زمانی که فدرال رزرو آمریکا برای حمایت از اقتصاد و بازار مسکن، با خرید گسترده اوراق بهادار مبتنی بر وام مسکن، نرخهای بلندمدت را کاهش داد. این سیاست در کوتاهمدت به بازگشت رونق به بازار کمک کرد، اما در سالهای بعد، تقاضای مسکن سریعتر از عرضه رشد کرد و زمینه افزایش قیمتها فراهم شد.
این روند در دوران همهگیری کرونا شدت گرفت. در سال ۲۰۲۰، نرخ وام مسکن تا حدود ۲.۶۵ درصد کاهش یافت و همزمان گسترش دورکاری باعث افزایش تقاضا برای خرید خانه شد. نتیجه، جهش قیمتها بود؛ بهطوری که طبق تحلیل بایر، قیمت متوسط خانهها در آمریکا بین سالهای ۲۰۲۰ تا ۲۰۲۴ حدود ۴۷ درصد افزایش یافت.
از سوی دیگر، نرخهای بسیار پایین باعث شد بسیاری از مالکان وامهای خود را با نرخهای ارزان تثبیت کنند. اکنون بسیاری از آنها به دلیل از دست دادن این وامهای کمهزینه، تمایل کمتری به فروش خانه دارند؛ موضوعی که عرضه خانههای موجود را محدودتر کرده و به تشدید کمبود موجودی در بازار دامن زده است.
کمبود مسکن دقیقاً به چه معناست؟
بحث درباره بحران مسکن آمریکا ابتدا نیازمند تعریف مفهوم کمبود مسکن است. کمبود مسکن صرفا به این معنا نیست که تعداد خانههای موجود از تعداد جمعیت کمتر باشد؛ بلکه زمانی رخ میدهد که عرضه مسکن نتواند با سطح تقاضا، تعداد خانوارها، محل مورد تقاضا و توان مالی گروههای مختلف هماهنگ شود.
بر اساس گزارش منتشرشده توسط سرویس پژوهشی کنگره آمریکا هیچ شاخص واحدی نمیتواند وضعیت عرضه مسکن را بهطور کامل توضیح دهد. اقتصاددانان برای بررسی این موضوع از مجموعهای از معیارها استفاده میکنند؛ از جمله تعداد واحدهای مسکونی نسبت به جمعیت و خانوارها، نرخ خانههای خالی، میزان ساختوساز جدید، موجودی خانههای قابل فروش و شاخص ماههای عرضه مسکن.
گزارش CRS نشان میدهد تصویر عرضه مسکن آمریکا ترکیبی است. از یک طرف، تعداد خانهها نسبت به جمعیت و تعداد خانوارها از سال ۱۹۸۰ تقریباً ثابت مانده و نشان میدهد کمبود شدید در مقیاس کل کشور بهسادگی قابل اثبات نیست. اما از طرف دیگر، نرخ خانههای خالی در سالهای اخیر پایینتر از میانگین تاریخی بوده، سرعت ساختوساز نسبت به رشد جمعیت کاهش یافته و موجودی خانههای آماده فروش، بهخصوص در بازار خانههای موجود، محدود شده است.
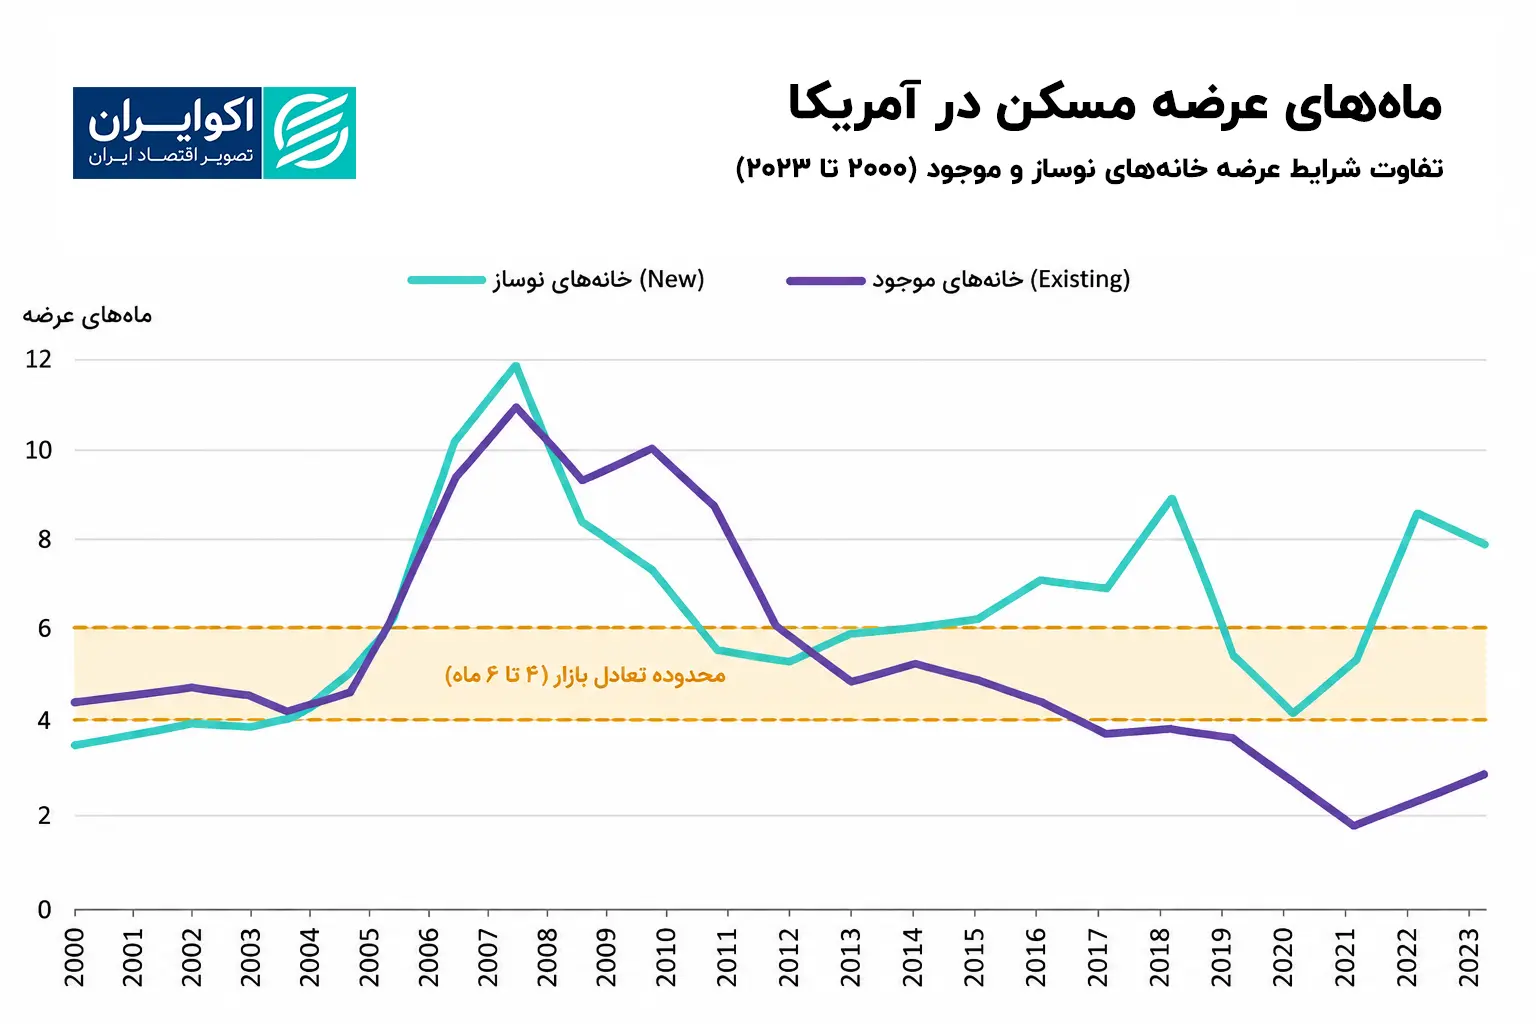
بر همین اساس، بسیاری از برآوردها وجود نوعی کمبود عرضه در بازار مسکن آمریکا را تأیید میکنند. برخی مطالعات، این کمبود را در سطح ملی حدود ۴ تا ۵ میلیون واحد مسکونی تخمین زدهاند؛ هرچند شدت آن در مناطق مختلف متفاوت است. شهرهای پرتقاضا و خانوارهای کمدرآمد بیشترین فشار را تجربه میکنند. یکی از معیارهای مهم سنجش تعادل عرضه و تقاضا در بازار مسکن، شاخص ماههای عرضه مسکن است. این شاخص نشان میدهد اگر ساختوساز و عرضه جدید متوقف شود، موجودی فعلی خانههای قابل فروش چند ماه پاسخگوی میزان فروش خواهد بود. معمولاً ۴ تا ۶ ماه عرضه، وضعیت متعادل بازار تلقی میشود؛ کمتر از ۴ ماه نشاندهنده کمبود عرضه و قدرت بیشتر فروشندگان است و بیش از ۶ ماه میتواند نشانه مازاد عرضه باشد. بررسی این شاخص در آمریکا نشان میدهد بازار خانههای موجود در سالهای اخیر همچنان با محدودیت عرضه مواجه بوده، در حالی که افزایش ساختوساز باعث شده موجودی خانههای نوساز افزایش یابد و حتی در سالهای ۲۰۲۲ و ۲۰۲۳ نشانههایی از مازاد عرضه در این بخش دیده شود. با این حال، چون بخش عمده معاملات مسکن آمریکا مربوط به خانههای موجود است، مجموع بازار همچنان با محدودیت نسبی عرضه روبهرو است.
ادعای اصلی: وام ارزان، خانه ارزان نمیسازد
در همین چارچوب، مقالهای از راس لوین و آمیت سرو استدلال میکند که سیاستگذاران آمریکایی برای دههها میان سیاست وام مسکن و سیاست مسکن تفاوت قائل نشدهاند.
به گفته نویسندگان، سیاست آمریکا عمدتاً بر افزایش دسترسی مردم به اعتبار و کاهش هزینه وام تمرکز داشته است؛ اما تجربه تاریخی نشان میدهد افزایش اعتبار مسکن بیشتر از آنکه باعث افزایش مالکیت خانه شود، موجب افزایش میزان بدهی و قیمت خانهها شده است.
آنها در بررسی پنج دهه دادههای بازار مسکن آمریکا به این نتیجه میرسند که افزایش اعتبار وام مسکن، در مناطقی که ساختوساز محدود است، باعث افزایش شدیدتر قیمتها میشود. اگر تعداد خانهها ثابت بماند اما قدرت خرید خریداران افزایش پیدا کند، رقابت میان خریداران بیشتر شده و قیمتها بالا میرود.به بیان دیگر، وقتی دولت به همه خریداران قدرت وامگیری بیشتری میدهد اما تعداد خانهها افزایش نمییابد، بخش زیادی از این حمایت مالی در نهایت به فروشندگان و مالکان زمین منتقل میشود.
نویسندگان تأکید میکنند که بازار وام مسکن کارآمد، الزاما به معنای بازار مسکن مقرونبهصرفه نیست. نهاد های مالی نقش مهمی در تأمین نقدینگی بازار وام دارند، اما نمیتوانند مشکل کمبود خانه را حل کنند.راهحل اصلی از نگاه آنها، افزایش عرضه از طریق کاهش موانع ساختوساز، اصلاح قوانین منطقهبندی و تسهیل صدور مجوزهاست.
در نهایت، سه پژوهش و تحلیل مشترکا به این نتیجه می رشند که در بازاری که خانه کم است، ارزان کردن وام بیشتر از آنکه مسکن را ارزان کند، قیمت دارایی موجود را بالا میبرد. راهحل پایدار بحران مسکن آمریکا، ساخت خانههای بیشتر در مکانهای مورد تقاضاست، نه صرفاً تأمین اعتبار بیشتر برای خرید خانههایی که از قبل وجود دارند.